Werbungskosten 2025: Was Arbeitnehmer wirklich absetzen können
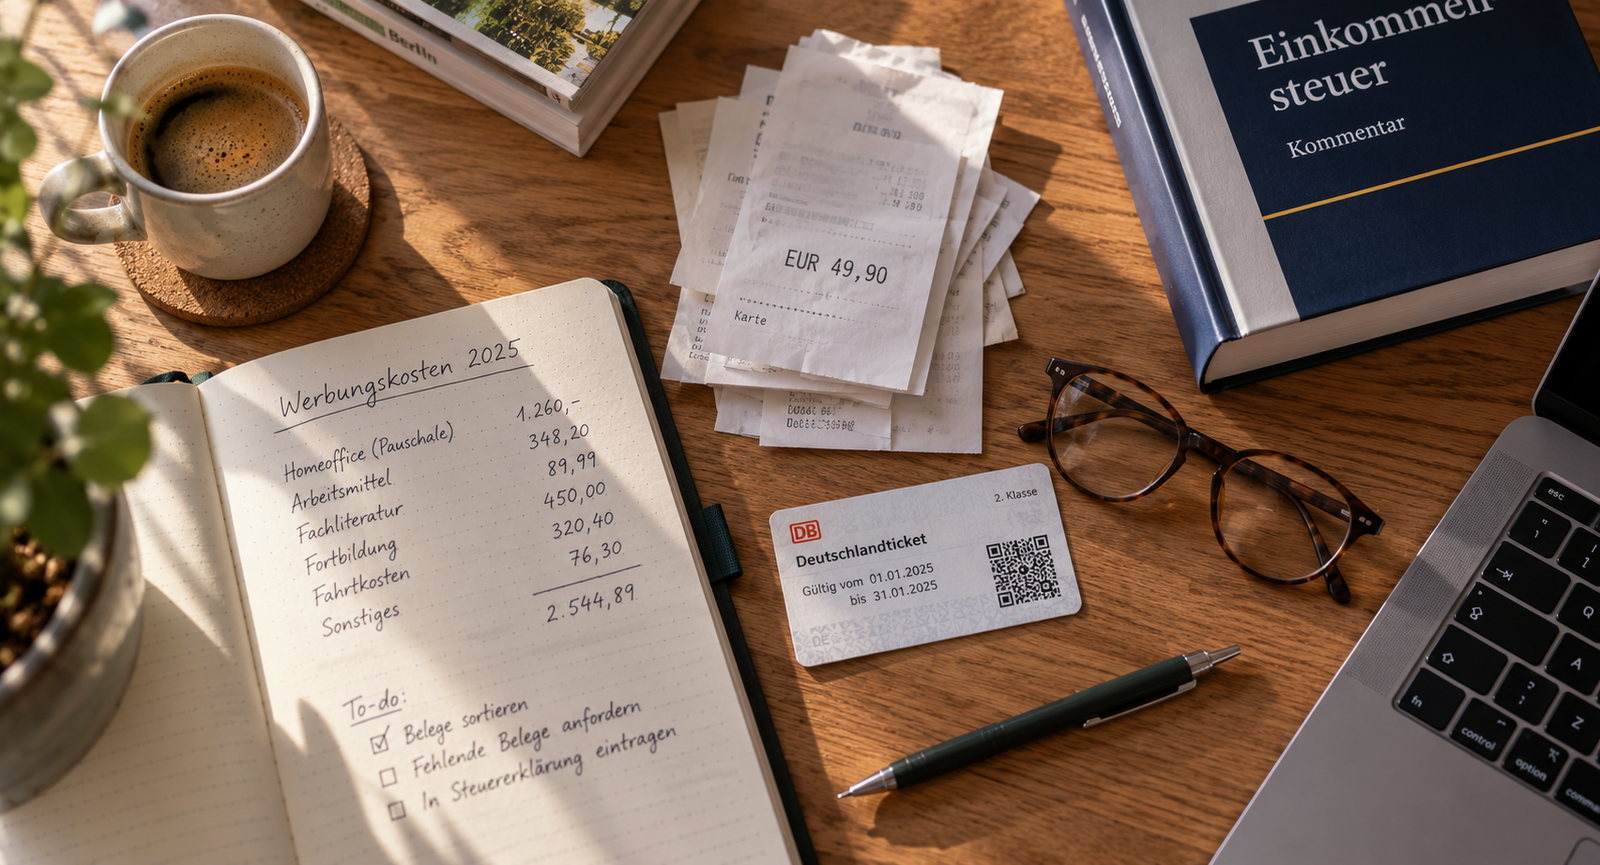
Werbungskosten sind alle Ausgaben, die Sie für Ihren Job haben. Das Finanzamt zieht Ihnen davon automatisch 1.230 Euro vom Bruttoarbeitslohn ab, ganz ohne Beleg. Dieser Betrag heißt Arbeitnehmer-Pauschbetrag, und er ist der Grund, warum sich das Sammeln von Quittungen für viele Arbeitnehmer erst dann lohnt, wenn die Summe deutlich darüber liegt.
Dieser Leitfaden gilt für das Steuerjahr 2025, also die Erklärung, die Sie 2026 abgeben. Alle Beträge beziehen sich auf dieses Jahr. Wo sich ab 2026 etwas ändert, steht es ausdrücklich dabei.
Das Wichtigste in Kürze
- Der Arbeitnehmer-Pauschbetrag beträgt für 2025 1.230 Euro. Er wird immer abgezogen, auch wenn Sie gar nichts eintragen.
- Belege lohnen sich erst, wenn Ihre Werbungskosten zusammen über 1.230 Euro liegen. Jeder Euro darüber senkt Ihr zu versteuerndes Einkommen.
- Der Arbeitsweg ist für die meisten Arbeitnehmer der größte Posten: 0,30 Euro je Kilometer für die ersten 20 Kilometer, 0,38 Euro ab dem 21. Kilometer, einfache Strecke, pro Arbeitstag.
- Die Homeoffice-Tagespauschale liegt bei 6 Euro pro Tag, höchstens 1.260 Euro im Jahr. Sie zählt in den Pauschbetrag hinein, nicht obendrauf.
- Arbeitsmittel bis 800 Euro netto (952 Euro mit Umsatzsteuer) dürfen Sie sofort in voller Höhe absetzen. Computer, Zubehör und Software immer, unabhängig vom Preis.
- Ab dem Steuerjahr 2026 gilt die Entfernungspauschale mit 0,38 Euro ab dem ersten Kilometer. Für die Erklärung 2025 ändert das nichts.
Was als Werbungskosten zählt
Die Definition steht in § 9 EStG und ist bewusst weit gefasst: Aufwendungen zur Erwerbung, Sicherung und Erhaltung der Einnahmen. Im Alltag heißt das, die Ausgabe muss beruflich veranlasst sein.
Eine Ausgabe, die Sie sowohl privat als auch beruflich nutzen, ist nicht automatisch verloren. Bei einem Laptop, den Sie zu 60 Prozent für die Arbeit verwenden, setzen Sie 60 Prozent der Kosten an. Bei einer Fachzeitschrift, die nur beruflich Sinn ergibt, sind es 100 Prozent.
Nicht abziehbar sind Kosten der privaten Lebensführung. Der Anzug für das Büro gehört dazu, die Sicherheitsschuhe für die Baustelle nicht. Der Unterschied liegt darin, ob das Kleidungsstück auch privat getragen werden kann.
Der Arbeitnehmer-Pauschbetrag ist die Hürde
Das ist der Punkt, an dem die meisten Ratgeber zu schnell weitergehen. Der Pauschbetrag von 1.230 Euro wird nicht zusätzlich zu Ihren Werbungskosten gewährt, sondern statt ihnen. Das Finanzamt vergleicht:
| Ergebnis | |
|---|---|
| Ihre nachgewiesenen Werbungskosten liegen bei 800 Euro | Abgezogen werden 1.230 Euro |
| Ihre nachgewiesenen Werbungskosten liegen bei 1.230 Euro | Abgezogen werden 1.230 Euro |
| Ihre nachgewiesenen Werbungskosten liegen bei 2.100 Euro | Abgezogen werden 2.100 Euro |
Nur im dritten Fall hat sich das Sammeln gelohnt, und zwar um 870 Euro zusätzliches Abzugsvolumen. Bei einem Grenzsteuersatz von rund 30 Prozent sind das etwa 261 Euro mehr Erstattung.
Daraus folgt eine einfache Reihenfolge: Rechnen Sie zuerst den Arbeitsweg aus. Er entscheidet bei den meisten Arbeitnehmern allein schon, ob sich der Rest überhaupt lohnt.
Entfernungspauschale: der größte Posten
Für jeden Arbeitstag, an dem Sie zur ersten Tätigkeitsstätte gefahren sind, können Sie die einfache Entfernung ansetzen, nicht Hin- und Rückweg.
Steuerjahr 2025:
| Entfernung | Satz je Kilometer |
|---|---|
| Kilometer 1 bis 20 | 0,30 Euro |
| ab Kilometer 21 | 0,38 Euro |
Es gilt die kürzeste Straßenverbindung. Eine längere Strecke zählt nur, wenn sie verkehrsgünstiger ist und Sie sie tatsächlich benutzt haben.
Beispiel: 32 Kilometer einfache Entfernung, 220 Arbeitstage im Büro.
- 20 km × 0,30 Euro = 6,00 Euro
- 12 km × 0,38 Euro = 4,56 Euro
- Summe je Tag: 10,56 Euro
- 220 Tage × 10,56 Euro = 2.323,20 Euro
Allein damit ist der Pauschbetrag um fast 1.100 Euro überschritten.
Die Obergrenze: Grundsätzlich sind höchstens 4.500 Euro im Jahr absetzbar. Diese Grenze entfällt, wenn Sie mit dem eigenen oder einem Ihnen überlassenen Auto fahren. Wer Bus und Bahn nutzt, darf außerdem die tatsächlichen Ticketkosten ansetzen, wenn sie höher sind als die Pauschale.
Was die Pauschale kürzt: Zahlt Ihr Arbeitgeber einen Fahrtkostenzuschuss und versteuert ihn pauschal mit 15 Prozent, mindert dieser Betrag Ihre Entfernungspauschale. Sie finden ihn auf der Lohnsteuerbescheinigung unter Nummer 18. Ein steuerfreies Jobticket nach § 3 Nr. 15 EStG steht unter Nummer 17 und kürzt ebenfalls.
Ab 2026: Das Steueränderungsgesetz 2025 setzt den Satz auf 0,38 Euro ab dem ersten Kilometer. Der Bundesrat hat am 19. Dezember 2025 zugestimmt, die Regelung gilt ab dem 1. Januar 2026. Für die Erklärung über 2025 bleibt es bei der Staffelung oben.
Homeoffice: Tagespauschale oder Arbeitszimmer
Seit 2023 gibt es zwei getrennte Wege, und sie schließen sich für denselben Tag gegenseitig aus.
Die Tagespauschale
6 Euro für jeden Tag, an dem Sie überwiegend zu Hause gearbeitet haben, höchstens 1.260 Euro im Jahr. Das entspricht 210 Tagen. Überwiegend heißt: mehr als die Hälfte der Arbeitszeit des Tages.
Für denselben Tag dürfen Sie nicht zusätzlich die Entfernungspauschale ansetzen. Davon gibt es eine wichtige Ausnahme: Steht Ihnen für die Tätigkeit dauerhaft kein anderer Arbeitsplatz zur Verfügung, etwa weil Ihr Arbeitgeber keinen Schreibtisch für Sie vorhält, dürfen Sie die Tagespauschale auch an Tagen mit Auswärtstermin oder Fahrt zum Betrieb abziehen.
Der Punkt, den viele übersehen: Die Tagespauschale ist selbst eine Werbungskostenposition. Sie kommt nicht zusätzlich zum Pauschbetrag von 1.230 Euro, sondern zählt hinein. Wer 100 Tage im Homeoffice war, hat 600 Euro und damit noch keinen Cent mehr als ohne Erklärung.
Das häusliche Arbeitszimmer
Bildet Ihr häusliches Arbeitszimmer den Mittelpunkt Ihrer gesamten beruflichen Tätigkeit, haben Sie die Wahl: entweder die tatsächlichen Kosten des Raumes, anteilig nach Fläche, oder eine Jahrespauschale von 1.260 Euro ohne Einzelnachweis.
Zu den tatsächlichen Kosten zählen anteilige Miete oder Gebäudeabschreibung, Nebenkosten, Strom, Heizung, Versicherung und Renovierung des Raumes. Voraussetzung ist ein separater, nahezu ausschließlich beruflich genutzter Raum. Die Arbeitsecke im Wohnzimmer erfüllt das nicht.
Arbeitsmittel
Alles, was Sie überwiegend beruflich nutzen: Laptop, Monitor, Schreibtisch, Bürostuhl, Fachliteratur, Werkzeug, Software.
Bis 800 Euro netto, also 952 Euro einschließlich 19 Prozent Umsatzsteuer, setzen Sie den vollen Betrag im Jahr der Anschaffung ab. Darüber verteilen Sie die Kosten über die Nutzungsdauer.
Computer sind ein Sonderfall. Seit 2021 akzeptiert die Finanzverwaltung für Computerhardware, Peripheriegeräte und Software eine betriebsgewöhnliche Nutzungsdauer von einem Jahr. Ein Notebook für 1.800 Euro ist damit im Anschaffungsjahr vollständig absetzbar, sofern Sie es beruflich nutzen.
Viele Finanzämter erkennen einen kleinen Betrag für Arbeitsmittel auch ohne Belege an, üblicherweise 103 Euro, in Baden-Württemberg 110 Euro. In Sachsen und Brandenburg gibt es diese Praxis nicht. Ein Rechtsanspruch besteht darauf nirgends, es ist eine Nichtaufgriffsgrenze.
Fortbildung, Reisen, Bewerbungen
Fortbildungskosten sind in voller Höhe abziehbar, wenn die Maßnahme mit Ihrem Beruf zusammenhängt: Kursgebühren, Prüfungsgebühren, Fachbücher, Fahrtkosten zum Kursort, bei mehrtägigen Veranstaltungen auch Übernachtung und Verpflegungspauschalen.
Verpflegungsmehraufwand bei beruflicher Auswärtstätigkeit im Inland:
| Abwesenheit von Wohnung und erster Tätigkeitsstätte | Pauschale |
|---|---|
| 24 Stunden | 28 Euro |
| mehr als 8 Stunden, sowie An- und Abreisetag | 14 Euro |
Diese Sätze gelten unverändert seit 2020. Für dieselbe Auswärtstätigkeit an derselben Stelle ist der Abzug auf drei Monate begrenzt. Stellt Ihr Arbeitgeber Mahlzeiten, wird die Pauschale gekürzt.
Bewerbungskosten zählen auch dann, wenn die Bewerbung erfolglos war: Porto, Bewerbungsmappen, Fahrten zum Vorstellungsgespräch, Kosten für Bewerbungsfotos.
Doppelte Haushaltsführung kommt in Frage, wenn Sie aus beruflichen Gründen eine Zweitwohnung am Arbeitsort unterhalten und weiterhin einen eigenen Hausstand am Lebensmittelpunkt führen. Die Unterkunftskosten sind auf 1.000 Euro im Monat begrenzt. Umzugskosten, wöchentliche Heimfahrten und in den ersten drei Monaten Verpflegungspauschalen kommen hinzu.
Beiträge zu Berufsverbänden und Gewerkschaften sind in voller Höhe abziehbar.
Rechenbeispiel: wann sich die Erklärung lohnt
Angenommen, Sie pendeln 18 Kilometer an 180 Tagen ins Büro und arbeiten an 40 Tagen im Homeoffice.
| Position | Betrag |
|---|---|
| Entfernungspauschale 18 km × 0,30 Euro × 180 Tage | 972,00 Euro |
| Homeoffice-Tagespauschale 6 Euro × 40 Tage | 240,00 Euro |
| Bürostuhl (beruflich genutzt) | 320,00 Euro |
| Gewerkschaftsbeitrag | 180,00 Euro |
| Fachliteratur und Onlinekurs | 210,00 Euro |
| Summe Werbungskosten | 1.922,00 Euro |
| Arbeitnehmer-Pauschbetrag | 1.230,00 Euro |
| Zusätzliches Abzugsvolumen | 692,00 Euro |
Bei einem Grenzsteuersatz von 32 Prozent bringt das rund 221 Euro mehr Erstattung, zuzüglich der Wirkung auf Solidaritätszuschlag und gegebenenfalls Kirchensteuer.
Wäre der Bürostuhl nicht dabei gewesen, läge die Summe bei 1.602 Euro und der Vorteil bei etwa 119 Euro. Wären Entfernungspauschale und Homeoffice die einzigen Posten, käme man auf 1.212 Euro und damit unter den Pauschbetrag, also auf null.
Was Sie jetzt tun müssen
- Arbeitstage zählen. Notieren Sie, an wie vielen Tagen Sie im Büro und an wie vielen Sie zu Hause gearbeitet haben. Das Finanzamt erwartet plausible Zahlen, keine Schätzung auf 250 Tage bei 30 Urlaubstagen.
- Entfernung prüfen. Die kürzeste Straßenverbindung zwischen Wohnung und erster Tätigkeitsstätte, aufgerundet oder abgerundet auf volle Kilometer nach der tatsächlichen Strecke.
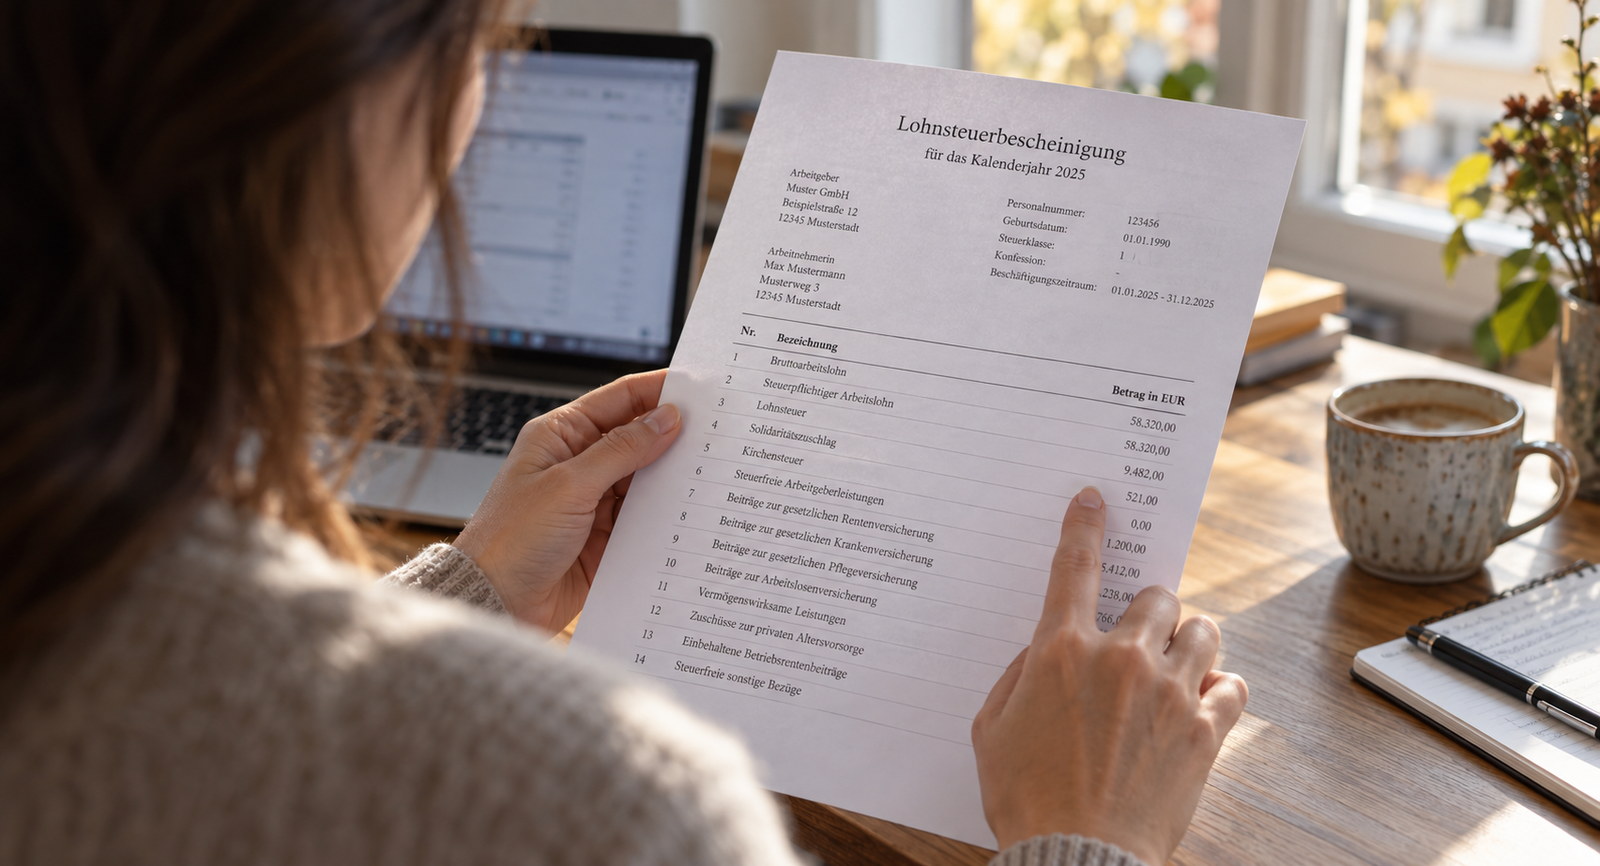
- Lohnsteuerbescheinigung heraussuchen. Nummer 17 und Nummer 18 sagen Ihnen, ob Ihr Arbeitgeber Fahrtkosten bezuschusst hat und Ihre Pauschale gekürzt wird. Welche Zahl auf dem Ausdruck wofür steht, erklärt unser Leitfaden Lohnsteuerbescheinigung verstehen.
- Belege des Jahres zusammenlegen. Sie müssen sie nicht einreichen, aber auf Nachfrage vorlegen können. Die Aufbewahrung von einem Jahr nach Bestandskraft des Bescheids reicht in der Praxis.
- Gegenrechnen. Liegt die Summe unter 1.230 Euro, tragen Sie die Posten trotzdem ein. Es kostet nichts, und die Vollständigkeit hilft, wenn das Finanzamt nachfragt.
Wie Solobooks dabei hilft
In Solobooks erfassen Sie Ihre Werbungskosten im geführten Bereich der Anlage N. Für den Arbeitsweg tragen Sie Entfernung und Arbeitstage ein, die Staffelung nach 0,30 und 0,38 Euro rechnet die Anwendung selbst. Die Homeoffice-Tage laufen in dieselbe Berechnung, sodass Sie sehen, ob Sie den Pauschbetrag von 1.230 Euro überschritten haben oder nicht.
Die voraussichtliche Erstattung steht dabei die ganze Zeit sichtbar über der Eingabe. Sie können also einen Posten ergänzen und sofort sehen, ob er sich auswirkt. Bezahlt wird erst beim Absenden, die Abgabe erfolgt elektronisch über ELSTER.
Steuererklärung 2025 jetzt starten
Wenn Sie neben dem Angestelltenverhältnis selbstständig tätig sind, gelten für diesen Teil nicht Werbungskosten, sondern Betriebsausgaben. Den Unterschied und die dortigen Regeln finden Sie in unserem Leitfaden zu den steuerlichen Abzügen für Freiberufler.
Häufig gestellte Fragen
Bekomme ich den Arbeitnehmer-Pauschbetrag auch, wenn ich nur ein paar Monate gearbeitet habe? Ja. Der Pauschbetrag wird nicht zeitanteilig gekürzt. Wer im November eine Stelle angetreten hat, bekommt trotzdem die vollen 1.230 Euro.
Kann ich Entfernungspauschale und Homeoffice-Pauschale am selben Tag ansetzen? Grundsätzlich nein. Die Ausnahme greift, wenn Ihnen für die Tätigkeit dauerhaft kein anderer Arbeitsplatz zur Verfügung steht.
Muss ich Belege mit der Erklärung einreichen? Nein. Seit der Belegvorhaltepflicht reichen Sie nichts mit ein, müssen die Unterlagen aber auf Anforderung des Finanzamts nachreichen können.
Wie wirkt sich ein Jobticket aus? Ein nach § 3 Nr. 15 EStG steuerfreies Jobticket mindert Ihre Entfernungspauschale. Es steht unter Nummer 17 der Lohnsteuerbescheinigung.
Was ist mit dem Arbeitszimmer, wenn es nicht der Mittelpunkt meiner Tätigkeit ist? Dann kommt nur die Tagespauschale von 6 Euro pro Tag in Betracht, nicht der Abzug der Raumkosten.
Gilt die Erhöhung der Pendlerpauschale schon für meine Erklärung 2025? Nein. Die 0,38 Euro ab dem ersten Kilometer gelten ab dem 1. Januar 2026 und wirken sich erstmals in der Erklärung über das Jahr 2026 aus, die Sie 2027 abgeben.
Quellen
- § 9 EStG, Werbungskosten, Gesetze im Internet
- § 9 Abs. 1 Satz 3 Nr. 4 EStG, Entfernungspauschale
- § 4 Abs. 5 Satz 1 Nr. 6c EStG, Tagespauschale für häusliche Tätigkeit
- § 9 Abs. 4a EStG, Verpflegungsmehraufwendungen
- § 6 Abs. 2 EStG, geringwertige Wirtschaftsgüter
- Bundesregierung, Steueränderungsgesetz 2025, Zustimmung des Bundesrates am 19. Dezember 2025
- Bundesfinanzministerium, Die wichtigsten steuerlichen Änderungen 2026
Stand: 17. September 2026. Dieser Beitrag ersetzt keine steuerliche Beratung im Einzelfall. Gesetzestexte und amtliche Angaben ändern sich, im Zweifel gilt die jeweils aktuelle Fassung.
Zuletzt aktualisiert: 15. September 2026
Experten-Tipp
Rechnen Sie zuerst nur Ihren Arbeitsweg aus. Bei 15 Kilometern und 220 Arbeitstagen sind Sie bereits bei 990 Euro und brauchen nur noch 240 Euro aus anderen Posten, um den Pauschbetrag zu schlagen.
— Solobooks Team